PayPayアプリの取引履歴に、覚えのない支払いが載っている。銀行の通帳に、PayPayからの引き落としがある。クレジットカードの明細に、使った記憶のないPayPayの請求が並んでいる。どれも「誰かに使われた?」と一気に不安になる場面です。
ただ、最初に確かめる場所と連絡する相手は、その記録をどこで見つけたかで変わります。この記事では、PayPayアプリの取引履歴、銀行口座、カード明細の3つに分けて、確認することと連絡先、補償を申請するときの条件を整理しました。PayPayを使っていない人や、アプリにログインできない人にも関係する内容です。
※2026年11月7日時点で、PayPayとPayPayカードの公式ヘルプ・規約などで確認した情報です。
身に覚えのない取引は、見つけた場所から確認する
自分がどこで記録を見つけたかを、次の表に当てはめてみてください。
| 見つけた場所 | まず見るもの | 心当たりがない場合の連絡先 |
|---|---|---|
| PayPayアプリの取引履歴 | 取引詳細(取引の種類・日時・金額・利用先・取引番号) | 残高払いやアカウントの不審な利用はPayPay。クレジットカード払いの取引は、先にカード発行会社 |
| 銀行口座の明細 | 名義・日付・金額と、PayPayのチャージ履歴 | 取引銀行へ速やかに連絡し、PayPayにも相談 |
| カード明細 | 利用先・利用日・金額と、PayPayの取引詳細 | カード発行会社 |
照合は、連絡するための条件ではありません。残高が次々に減っている、覚えのない取引が続いているなど、被害が広がっていそうなときは、照合を待たずに連絡を先にしてください。
もうひとつ気をつけたいのが、連絡先の調べ方です。不正利用を知らせるような内容のSMSやメールが届いていても、そのリンクは開かず、公式アプリや公式サイトを自分で開いて確かめます。PayPayは、本物そっくりの偽サイトに誘導してパスワードなどを盗む手口に注意を呼びかけています。
PayPay公式:心当たりのない利用・通知・請求・引き落としなどでお困りの場合
PayPay公式:不正やトラブルへの対策
PayPayアプリの取引履歴に覚えのない記録がある
取引詳細で支払い・チャージ・送金を見分ける
取引履歴は、ホーム画面の[取引履歴]か、[ウォレット]の「取引履歴」から開けます。気になる取引をタップすると詳細が表示され、取引の種類、日時、金額、表示される利用先、決済(取引)番号を確認できます。
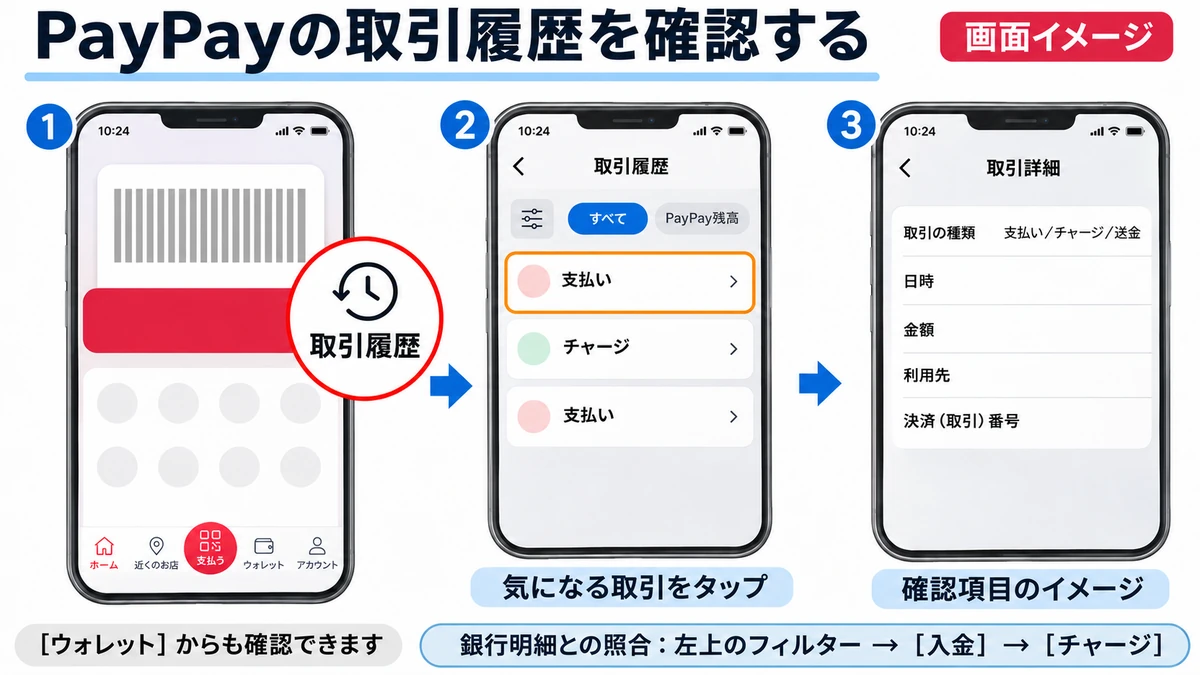
最初に見たいのは取引の種類です。お店やサービスへの「支払い」なのか、残高への入金である「チャージ」なのか、残高を送る機能を使った「送金」なのか。どれに当たるかで、このあとの確認先が変わります。日時や金額、取引番号は問い合わせや補償申請で伝えることになるので、スクリーンショットで残しておくと後が楽です。
覚えのないチャージがあった場合は、その直後の履歴も見てみます。PayPayには、残高で払うときに足りない分を自動でチャージする「オートチャージ」があり、直後に自分でした支払いが並んでいれば、これが働いた可能性があります。設定状況は、ホーム画面の[チャージ]内にある[オートチャージ設定]で確認できます。家族など、アカウントの情報を知っている身近な人が使っていないかも、公式ヘルプが挙げている確認ポイントです。
探している取引が見つからないときは、絞り込みの条件が残っていないかを確かめます。とくに「支払い受付」の状態になっている決済は、[支払い]で絞り込むと表示されません。条件をいったん外して、一覧全体を見直すのが確実です。
PayPay公式:取引履歴について
PayPay公式:心当たりないチャージがある
心当たりがなければPayPayの公式窓口へ
取引詳細を見ても心当たりがない場合、連絡先は支払い方法で分かれます。支払い方法がクレジットカードなら、PayPayより先にカード発行会社へ連絡してください。PayPayも、カード払いの被害はカード会社を通じて補償される場合があるとして、PayPayへ問い合わせる前にカード会社へ連絡するよう求めています。PayPayカードの場合の窓口は、後半の「カードの不正利用が疑われるときは発行会社へ」で説明しています。
PayPay残高での支払いやチャージ、アカウントの不審な利用は、PayPayに連絡します。PayPayは、取引履歴に見知らぬ取引がある場合、PayPayお客様サポート窓口(0120-990-634、24時間受付)へ至急連絡するよう案内しています。番号は公式サイトの表記と照らし合わせてからかけてください。
アプリが起動しない、ログインできないという人は、PayPayヘルプの各ページ下部にある、ログインできない人向けの問い合わせフォームから連絡できます。
アカウントの乗っ取りが疑われ、アプリをまだ操作できるなら、連絡と並行して次の2つを済ませます。
- [アカウント]→[セキュリティとプライバシー]→[ログイン管理]で、覚えのない端末がないか確認し、[すべてのデバイスからログアウト]をタップする
- ログインパスワードを変更する
すべての端末からログアウトすると、次にログインするときはSMS認証が必要です。登録している携帯電話番号が手元で使える状態かは、先に確かめておいてください。
PayPayの注意喚起では、他社サービスのアカウントが乗っ取られて連携しているPayPayまで使われた例や、偽のログイン画面でパスワードを盗まれた例が紹介されています。本人が原因をつかめていないケースも報告されているので、原因に心当たりがなくても、ログアウトとパスワード変更は後回しにしないでください。突然スマホが通信できなくなった場合は、電話番号を乗っ取る「SIMスワップ詐欺」の可能性もあるとして、携帯電話会社へすぐ連絡するよう呼びかけています。
なお、自分で残高を送ってしまったと分かっている場合は、扱いが変わります。後半の「だまされて自分で残高を送った場合は、警察へ相談する」に進んでください。
PayPay公式:新しい端末からログインがあった場合
PayPay公式:PayPayアカウントの不正利用や詐欺にご注意ください
銀行口座に覚えのない引き落としがある
銀行明細をPayPayのチャージ履歴と照合する
通帳やネットバンキングの明細でPayPay関係の引き落としを見つけたら、まず名義・日付・金額を控えます。
PayPayを使っている人は、その記録をPayPayアプリのチャージ履歴と照らし合わせます。公式ヘルプが案内している手順は次のとおりです。
- PayPayアプリの[取引履歴]をタップ
- 左上のフィルターマークをタップ
- 取引の種類で[入金]、入金の種類で[チャージ]を選んで絞り込む
見比べる相手は、残高で払った「支払い」ではなく、口座から残高に入金した「チャージ」です。日付と金額が一致するチャージがないかを探します。PayPayアカウントを複数持っている場合は、すべてのアカウントの履歴が確認の対象です。
明細の名義が「ペイペイカード(カ」となっている場合は、チャージではなく、PayPayカードやPayPayクレジットの利用料金の引き落としかもしれません。PayPayクレジットを使っている人はPayPayアプリの[PayPayカード]から[請求明細]を、使っていない人はPayPayカードの会員メニューから請求明細を開き、次の「カード明細に覚えのない請求がある」と同じ流れで確認します。
PayPay公式:銀行の取引明細に利用した覚えのないPayPayからの引き落としがある
PayPay公式:「ペイペイカード(カ」からの引き落としがある
心当たりがなければ取引銀行とPayPayに相談する
チャージ履歴に見当たらない、そもそもPayPayを使っていない、ログインできず確かめられない。こうした場合でも、取引銀行への連絡は先延ばしにしないでください。
金融庁は2020年、悪意のある第三者がキャッシュレス決済サービスを通じて銀行口座から不正に出金する事案について注意を呼びかけました。その中で、決済サービスを使っていない人も被害に遭っていること、身に覚えのない取引があれば取引先の銀行か、明細に記載された決済サービスの事業者に相談することが示されています。
明細の名義がPayPayなら、PayPayにも相談します。PayPayを使っていない人やログインできない人も、ヘルプページの問い合わせフォームから連絡が可能です。PayPayの公式ヘルプでは、チャージ履歴がなく第三者による悪用が心配な場合、まず警察に相談し、そのうえで補償申請フォームから問い合わせる流れが示されています。補償の条件は、後半の「補償を申請するときの条件と手順」で整理しています。
金融庁:アクセスFSA 第207号(身に覚えのないキャッシュレス決済サービスを通じた銀行口座からの不正な出金にご注意ください!)
カード明細に覚えのない請求がある
カード明細とアプリの取引詳細を照合する
カード明細の利用先・利用日・金額を、PayPayアプリの取引詳細と照らし合わせます。取引履歴で該当しそうな取引をタップすれば、決済(取引)番号などの詳細まで確認できます。
PayPayカードを持っている人は、もうひとつ見方があります。PayPayクレジットの利用設定をしていると、PayPayカードで直接払った分もアプリの取引履歴に表示されます。カードの利用とアプリの記録を、同じ画面で見比べられるわけです。
PayPay公式:クレジットカードに利用した覚えのないPayPayからの請求がきた
カードの不正利用が疑われるときは発行会社へ
PayPayを使ったことがない、または取引履歴に該当する記録がないのに請求がある場合、PayPayの公式ヘルプは、そのカードが不正に使われている可能性があるとして、速やかにカード会社へ連絡するよう案内しています。PayPayの補償制度も、アカウントを持っていない人のカード情報や口座情報がPayPayで不正に使われたケースを対象にしています。
取引履歴の節で触れたとおり、カード払いの被害はカード会社を通じて補償される場合があるため、カード会社への連絡がPayPayより先です。
PayPayカードの場合、窓口はPayPayとは別です。カードを発行しているのはPayPayカード株式会社で、同社の公式ヘルプでは、PayPayアプリの[PayPayカード]から請求明細を開いて心当たりのない明細を選ぶと、チャット形式で確認が進み、不正利用だった場合はそのまま届け出ができると案内しています。紛失したかもしれないときのカードの利用停止も、PayPayの紛失窓口ではなくPayPayカード側の手続きです。
ひとつ注意したいのは、継続課金のように利用先の名前が明細に出ている請求です。PayPayカードは、こうした請求についてはまず利用先へ確認するよう求めています。使った覚えがまったくない請求とは分けて考えたほうが、話が早く進みます。
PayPayカード公式:心あたりのない利用速報・請求明細がある
PayPayカード公式:紛失・盗難時の手続き
補償を申請するときの条件と手順
第三者に使われた場合は、警察への届出と申請期限を確認する
PayPayの補償制度は、第三者に使われて心当たりのない請求が発生した場合に申請できます。PayPayアカウントを持っていない人でも、カード情報や口座情報がPayPayで第三者に不正に使われたのであれば申請できます。補償されるかどうかは、申請後の審査で決まります。
公式ヘルプに書かれている条件は次の5つです。
- 損害発生日から60日以内の申請であること
- 初回の申請であるか、前回の申請から1年を超えていること
- 家族や同居人などの利用ではないこと
- 警察へ被害の届出を行うこと
- PayPay所定の審査条件を満たしていること
規約では、損害が発生した日(被害が続けて何回か起きた場合はその最終日)から60日以内に、PayPayと警察署の両方へ申告することが求められています。期限内に対応できなかった理由に合理性があるとPayPayが判断すれば申し出できる、という例外も規約にはありますが、認められるかは個別の判断です。気づくのが遅れるほど残りの日数は減るので、PayPayへの連絡と警察への届出を並行して進めます。
申請の前には警察への届出が必要で、申請では届け出た際の受理番号などを使います。受付は「不正利用被害に伴う補償申請フォーム」からで、電話や通常の問い合わせフォームでは対応していません。手元にそろえておきたいのは、次のような情報です。
- 取引の日時と金額
- 取引番号(決済番号)
- 銀行やカードの明細
- 警察に届け出た際の受理番号
審査で補償の対象と認められた場合、補償額は全額が基本です。ただし、銀行やカード会社など第三者から補償を受けられる場合は、損害額との差額が対象になります。審査では所定の本人確認があり、事前に本人確認(eKYC)を済ませておくと確認がスムーズに進むとされています。審査完了までは現在、申請日から約2〜3カ月かかるとのこと。故意や重大な過失があった場合は、補償されないことがあります。
PayPay公式:不正利用に伴う補償申請について
PayPay公式:PayPay補償制度に関する規約
だまされて自分で残高を送った場合は、警察へ相談する
SNSでのチケットの譲渡話や存在しないキャンペーンにだまされて、自分で「送る・受け取る」機能を使って残高を送ってしまった。このケースは、第三者に無断で使われた場合とは扱いが分かれます。
PayPayの公式ヘルプでは、本人が「送る・受け取る」機能を使った取引は補償制度の対象外とされています。一方で補償制度の規約には、本人の操作であっても、第三者による不正利用と同等の事情があるとPayPayが認めたものを対象とする条文もあります。個別のケースで補償や返金が受けられるかどうかは、PayPayの判断次第です。
まずは、相手とのやり取りや送金の記録を消さずに保存し、警察に相談します。PayPayには、詐欺などが疑われる「送る・受け取る」の取引を報告するフォームも用意されています。
PayPay公式:不正利用・詐欺対策について
PayPay公式:詐欺等の疑いがある送る・受け取るを利用した取引を報告したい
被害を抑えるために見直せる設定
連絡が済んだら、次の被害を小さくするための設定も見直しておきたいところです。ここでは、銀行口座、PayPayアプリ、PayPayカードのそれぞれで使える設定を3つ取り上げます。
使わないチャージ用銀行口座を外す
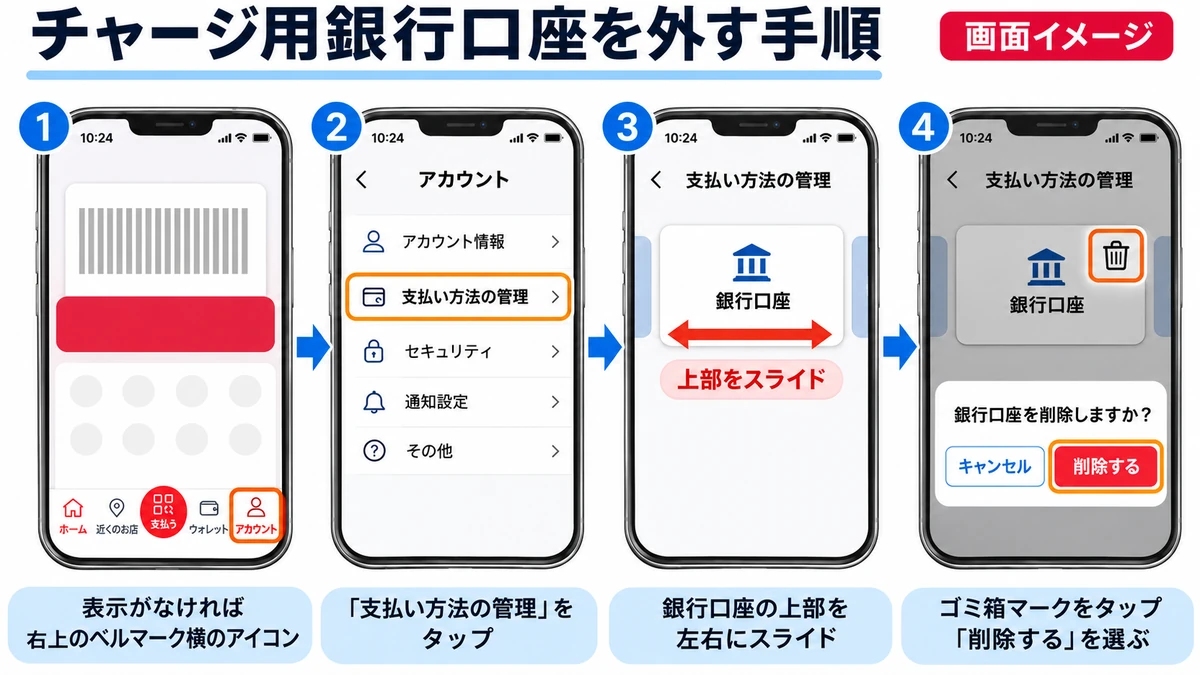
チャージに使っていない銀行口座が登録されたままなら、外しておく選択肢があります。
- PayPayアプリ右下の[アカウント]をタップ(表示がない場合は、右上のベルマーク横のアイコン)
- [支払い方法の管理]をタップ
- 銀行口座を左右にスライドして該当の口座を表示
- 口座の右上にあるゴミ箱マークをタップし、[削除する]を選ぶ
覚えのない引き落としがすでにある場合は、口座の削除より銀行への連絡が先です。
PayPayアプリの利用可能額を設定する
PayPayアプリでは、PayPayが決めている上限とは別に、「支払い」「友だちに送る」「チャージ」の3つについて、自分で利用可能額を決められます。
[アカウント]→[利用可能額の設定]を開き、「支払い」「友だちに送る」「チャージ」のそれぞれについて、設定したい金額を選びます。続けて、利用可能額に達したときの動きを「自動で取引を続ける」か「取引を一時保留にする」から選びます。一時保留にしておけば、上限に達した時点で、上限を変更して続けるか、取引をキャンセルするかを選べます。PayPayの不正対策ページも、利用可能額を設定したうえで一時保留を選ぶよう勧めています。
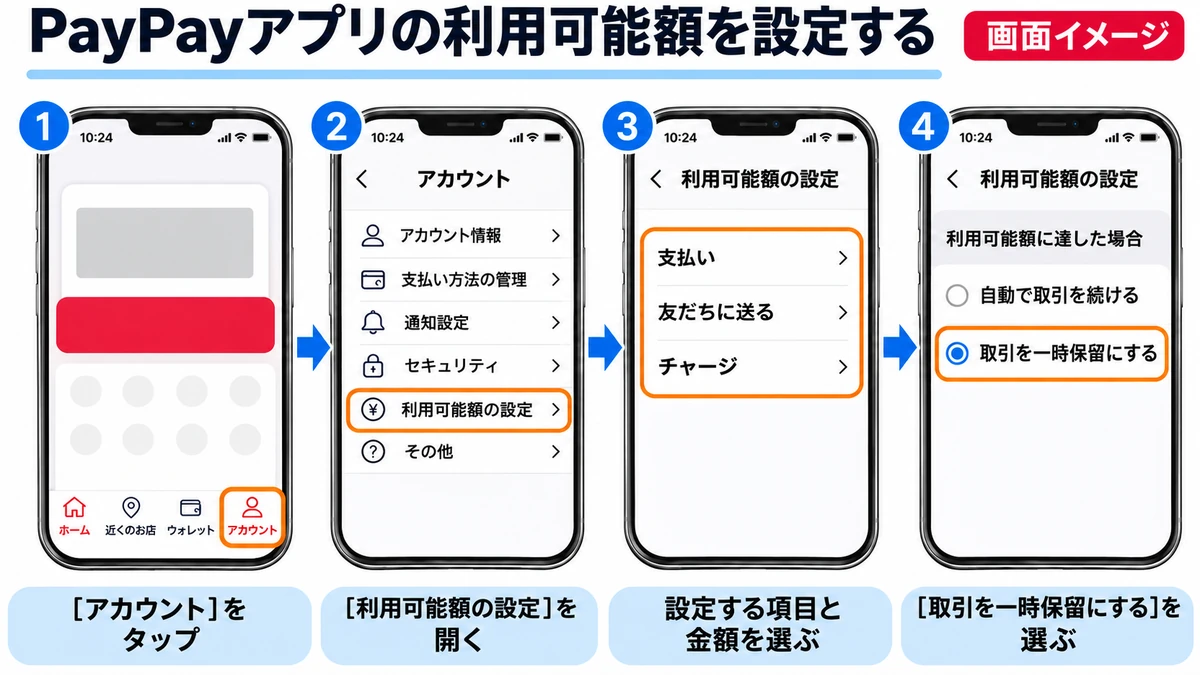
上限の引き上げや解除には、そのつど端末の生体認証などが必要です。金額は使い方に合わせて決めるもので、公式は無理のない範囲で低めに設定することを勧めています。
PayPay公式:自分で登録する利用可能額の設定方法
PayPayカードで使わない決済を制限する
PayPayカードには、カードの決済を自分で一時的に止められる「あんしん利用制限」があります。PayPayアプリの[PayPayカード]か、PayPayカードの会員メニューの[管理]から[あんしん利用制限]を開いて設定します。
制限するのは「すべての利用」か「一部の利用」かを選べて、一部ならオンライン決済と海外の実店舗での決済を個別に止められます。海外でカードを使わない人なら、普段は海外の実店舗での決済を止めておき、旅行のときだけ解除する。公式もこの使い方を例に挙げています。
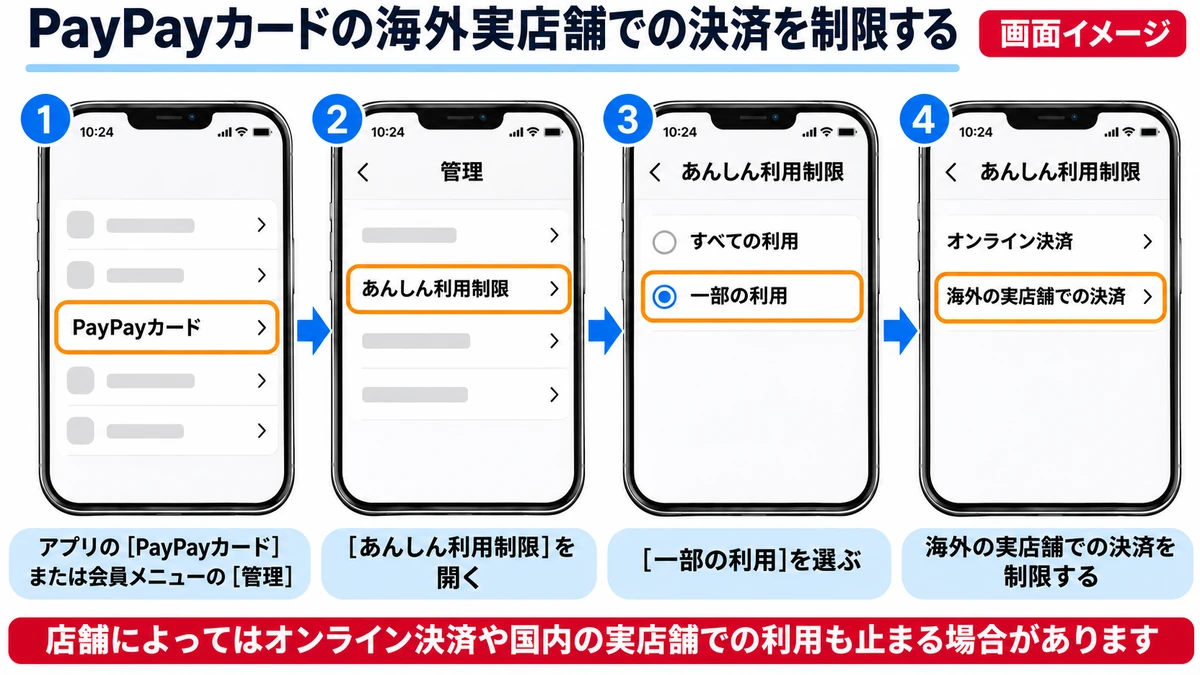
ただし、海外の実店舗での決済を制限すると、店舗によってはオンライン決済や国内の実店舗での利用まで止まることがあります。PayPayクレジットやPayPay残高へのチャージ、残高での支払いは制限の対象外です。カードを紛失したり盗まれたりしたときは、利用制限ではなく停止・再発行の手続きが必要になります。
PayPayカード公式:あんしん利用制限について
PayPayカード公式:あんしん利用制限を設定・解除したい
補足として、PayPayアプリの[国と地域の設定]にも触れておきます。公式ヘルプでこの設定が出てくるのは、日本にいるのに海外支払いモードが表示されてしまったときの対処です。VPNを解除し、端末のタイムゾーンを自動設定にしても直らない場合に、ここで「日本」を選ぶよう案内されています。アカウント全体で海外での決済やログインを止める設定として説明されたものではありません。
海外からのログインについては、PayPay側の仕組みとして、海外では新しい端末からはログインできず、日本で使っている端末でのみ利用できると説明されています。これも、先ほどのPayPayカードの海外実店舗での決済制限とは別のものです。覚えのないログインが心配なら、[アカウント]→[セキュリティとプライバシー]→[ログイン管理]で、ログイン中の端末を直接確かめるほうが確実です。
PayPay公式:海外支払いモードについて
身に覚えのない取引を見つけたら、記録を見つけた場所で確認先を選び、心当たりがなければ早めに公式窓口へ連絡する。補償を申請するには、損害発生日から原則60日以内にPayPayと警察の両方へ申告する必要があるので、迷ったまま時間を置かないことが、いちばん確実な備えになります。